Откроется
Whatsapp диалог с нами
Whatsapp диалог с нами
Или нажмите на этот текст
Адрес
ул. Тверская, дом 14
Работаем без выходных,
с 09.00 до 21.00
Ближайшие метро
Пушкиская, Чеховская, Тверская
Как нас найти
Оценка за одну минуту
Наведите камеру вашего смартфона на QR-код
Меню
+7 (495) 204 26 24 zotmoscow@yandex.ruул. Тверская, дом 14
Работаем без выходных,
с 09.00 до 21.00
 +7 (495) 204 26 24
Разница между ценой скупки и учётной ценой Банка России на лом 585-й пробы обычно составляет несколько процентов, и лишь малую её часть объясняет аффинаж. Расчёт на примере кольца показывает роль пробы, чистого веса, логистики под охраной, ценового риска и налогов. Отдельно описаны требования закона к сделке, НДФЛ продавца и чем скупка отличается от ломбарда.
Разница между ценой в окне скупки и «биржевой» ценой золота складывается из нескольких слоёв. Часть из них — арифметика, а не наценка: проба, вес без вставок, выбор эталонной цены. Часть — реальные расходы, которые можно посчитать по опубликованным тарифам, прежде всего аффинаж. Ещё часть — ценовой риск, деньги, замороженные в металле, аренда, зарплаты и прибыль. Эти статьи существуют, но по открытой отчётности скупок их не разложить на рубли за грамм.
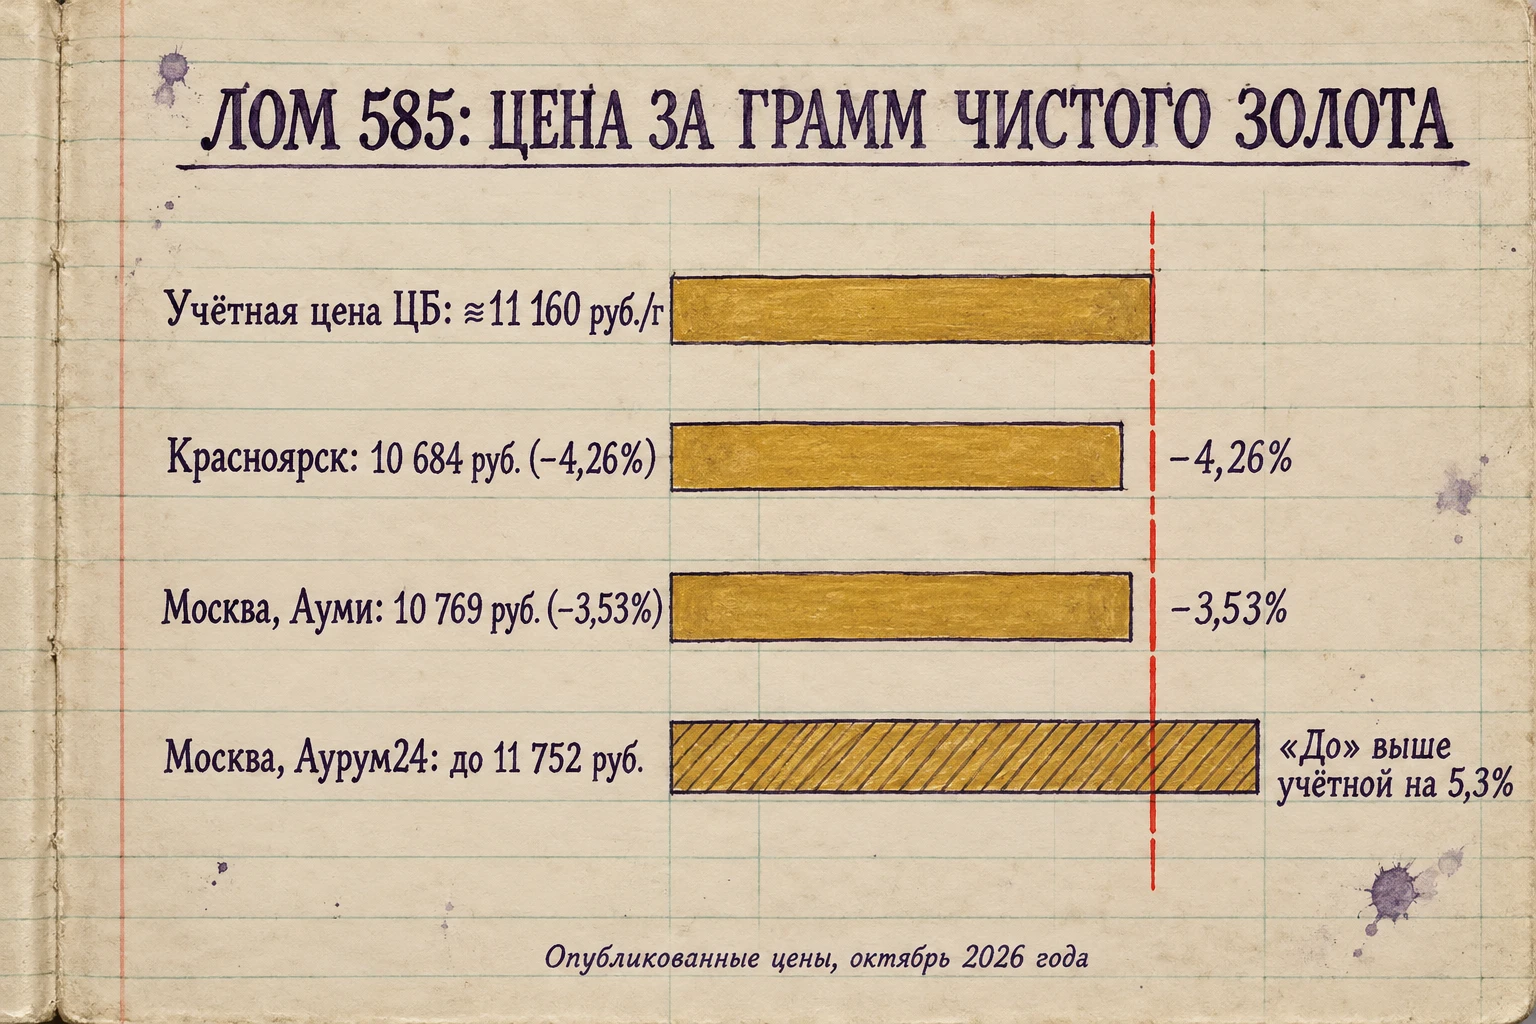
Порядок величин такой. В октябре 2026 года типичные опубликованные цены на лом 585-й пробы в Москве и Красноярске были на 3,5–4,3% ниже учётной цены Банка России в пересчёте на чистое золото. Отдельные скупки объявляли верхнюю границу даже выше этой цены. Аффинаж и технологические потери на крупной партии съедают около 0,2% стоимости металла. Остаток — это логистика, риск, накладные расходы и маржа. Дальше каждая часть разобрана по отдельности: что подтверждается документами, а что остаётся оценкой.
Под «биржевой ценой» в разговорах о скупке обычно подразумевают одну из трёх величин. Это разные показатели с разной методикой. Все три описывают аффинированное, то есть очищенное до стандартной чистоты золото, а не ювелирный сплав.
С 22 октября 2024 года порядок расчёта задаёт Указание Банка России от 10.07.2024 № 6799-У. Цена рассчитывается каждый рабочий день по лондонской спотовой цене на 15:30 по Москве. В рубли её переводят по официальному курсу доллара, действующему на следующий день. Применяется учётная цена с календарного дня, следующего за днём установления, и действует до появления нового значения.
Учётная цена — расчётный ориентир для бухгалтерского учёта и аналитики, а не цена, по которой кто-то обязан купить металл. Сам Банк России проводит сделки с аффинированными металлами на внутреннем рынке на рыночных условиях, с поправкой на свои риски. Золотых колец у граждан он не покупает.
Значения, вступившие в силу в октябре 2026 года, в рублях за грамм:
Для сравнения: 10 сентября 2026 года цена составляла 12 086,89 руб./г. За шесть недель учётная цена снизилась на 7,7%, а за один день, с 15 на 16 октября, — на 2,1%. Эта волатильность ещё понадобится, когда речь пойдёт о риске скупщика.
На валютном рынке Мосбиржи торгуется инструмент GLDRUB_TOM — золото в рублях за грамм с расчётами на следующий день. TOM означает «завтра». По сделкам этого инструмента с 10:00 до 15:30 в 15:30 рассчитывается индекс RUGOLD. Это зарегистрированный Банком России индикатор стоимости аффинированного золота, на который ориентируются в том числе биржевые фонды. Котировка показывает цену конкретной сделки, а индекс — результат расчёта по утверждённой методике.
В первой половине октября 2026 года последние сделки по GLDRUB_TOM проходили около 11 250–11 281 руб./г. Учётная цена в те же дни держалась на уровне 11 247–11 294 руб./г. В спокойном рынке внутренняя биржевая и учётная цены расходятся на доли процента, поэтому выбор между ними почти не меняет вывода о спреде скупки. Гораздо важнее совпадение по времени.
Международный ориентир — цена наличного золота на лондонском рынке в долларах за тройскую унцию, равную 31,1034768 г. Именно из неё Банк России и выводит учётную цену. Для российского продавца лома лондонская цена в чистом виде бесполезна: её нужно перевести в рубли, а курс и спред конвертации добавляют собственную погрешность.
Все три величины описывают слиток чистого металла. На бирже торгуют записями о золоте на счетах, физически оно лежит в аккредитованных хранилищах. Сломанную цепочку 585-й пробы туда не сдать. Сначала её нужно переплавить, отделить золото от лигатуры — меди, серебра и других металлов, придающих сплаву твёрдость и цвет — и получить аффинированный металл. Поэтому учётная или биржевая цена служит для продавца измерительной линейкой, а не ценой, которую можно получить напрямую.
Проба — доля чистого драгоценного металла в сплаве, в тысячных. В 585-й пробе на 1000 частей сплава приходится 585 частей золота, то есть 58,5%. В 750-й — 75%, в 375-й — 37,5%.
Чтобы сравнить цену скупки с биржевой, её надо пересчитать на грамм чистого золота:
Второе условие сопоставимости — чистый вес. Скупка платит только за драгоценный металл: вставки, часовые механизмы, пружины, штифты, клеевые наполнители в сделку не входят. Масса камней в изделии по правилам скупки определяется расчётом по линейным размерам с точностью до 0,01 карата. Если продавец взвесил кольцо дома вместе с фианитом, «недоплата» отчасти объясняется тем, что вставка у него в голове стоила как золото.
Третье условие — время. Скупки обычно обновляют цены раз в день или несколько раз в день, а учётная цена меняется раз в сутки и вступает в силу на следующий день. Корректно сравнивать цену скупки с той учётной ценой, которая действовала в момент публикации предложения.
Ниже — опубликованные на сайтах цены за грамм лома. Это отдельные городские примеры, а не средняя цена по стране. Объявленная цена — ещё не гарантированная выплата: итог зависит от проверки пробы, чистого веса и условий конкретной точки.
Цены обновлены 19 октября 2026 года в 15:27:
В момент публикации действовала учётная цена 11 162,78 руб./г, вступившая в силу 17 октября. Лом 585-й пробы оценён на 393,55 руб. за грамм чистого золота ниже, то есть на 3,53%. С учётной ценой на 20 октября разница почти та же — 3,49%.
У этой цены есть юридическая деталь. Владелец сайта прямо указывает, что он — информационная площадка, не скупает ценности и не проводит расчёты: сделки заключают партнёры, юридические лица и индивидуальные предприниматели. Реквизиты стороны договора могут зависеть от выбранного офиса, и их стоит сверить при сделке.
На странице от 20 октября 2026 года цены обозначены как «до» с пометкой «цена актуальна в день обращения»:
Эти верхние границы на 5,3–6,9% выше учётной цены 20 октября. Слово «до» означает максимум, а не ставку для любого клиента. Металлической арифметикой цену выше эталона объяснить нельзя, поэтому до визита разумно уточнить, при каком весе, пробе и способе оплаты она действует. Надбавка за перевод составляет 1,5%: при прочих равных безналичная выплата здесь выгоднее.
На странице от 17 октября 2026 года указано 6 250 руб. наличными; по контексту это цена грамма 585-й пробы. В пересчёте получается 10 684 руб. за грамм чистого золота — на 4,26% ниже учётной цены на 20 октября. Компания упоминает особые условия для юридических лиц и оптовых клиентов, то есть оптовая цена может быть другой.
Площадка kupim-zoloto.net в октябре 2026 года публиковала цены «наличными»: 6 300 руб./г за 585-ю пробу, 8 064 руб./г за 750-ю, 10 836 руб./г за 999-ю. В пересчёте на чистое золото это 10 769, 10 752 и 10 847 руб., примерно на 2,8–3,6% ниже учётной цены.
Первое: у скупок, работающих на переплавку, цена за грамм чистого золота почти не зависит от пробы. У Ауми лом 585-й и 750-й пробы оценён практически одинаково — 10 769 и 10 768 руб. за грамм металла. Значит, цена лома строится от стоимости металла с фиксированной процентной скидкой, а не произвольно для каждой пробы.
Второе: цена изделия и цена лома — разные рынки. Ликвидное изделие Ауми оценивает в 8 830 руб./г против 6 300 за лом. Это на 35% выше металлической стоимости: изделие покупают как товар для перепродажи, а не как сырьё.
Третье: встречаются прайс-листы, где грамм 585-й пробы стоит 10 200 руб., а 999-й — 13 300 руб., то есть на десятки процентов выше учётной цены. Сами такие сайты называют эти цифры примерными и оговаривают индивидуальную оценку. Если цена лома за грамм чистого золота заметно превышает учётную, металлом её не объяснить, и такие условия стоит проверять особенно тщательно.
Пример иллюстративный. Город — Москва, цена — 6 300 руб./г за лом 585-й пробы из прайса, обновлённого 19 октября 2026 года. Параметры кольца условные, это не реальная сделка и не средняя по стране.
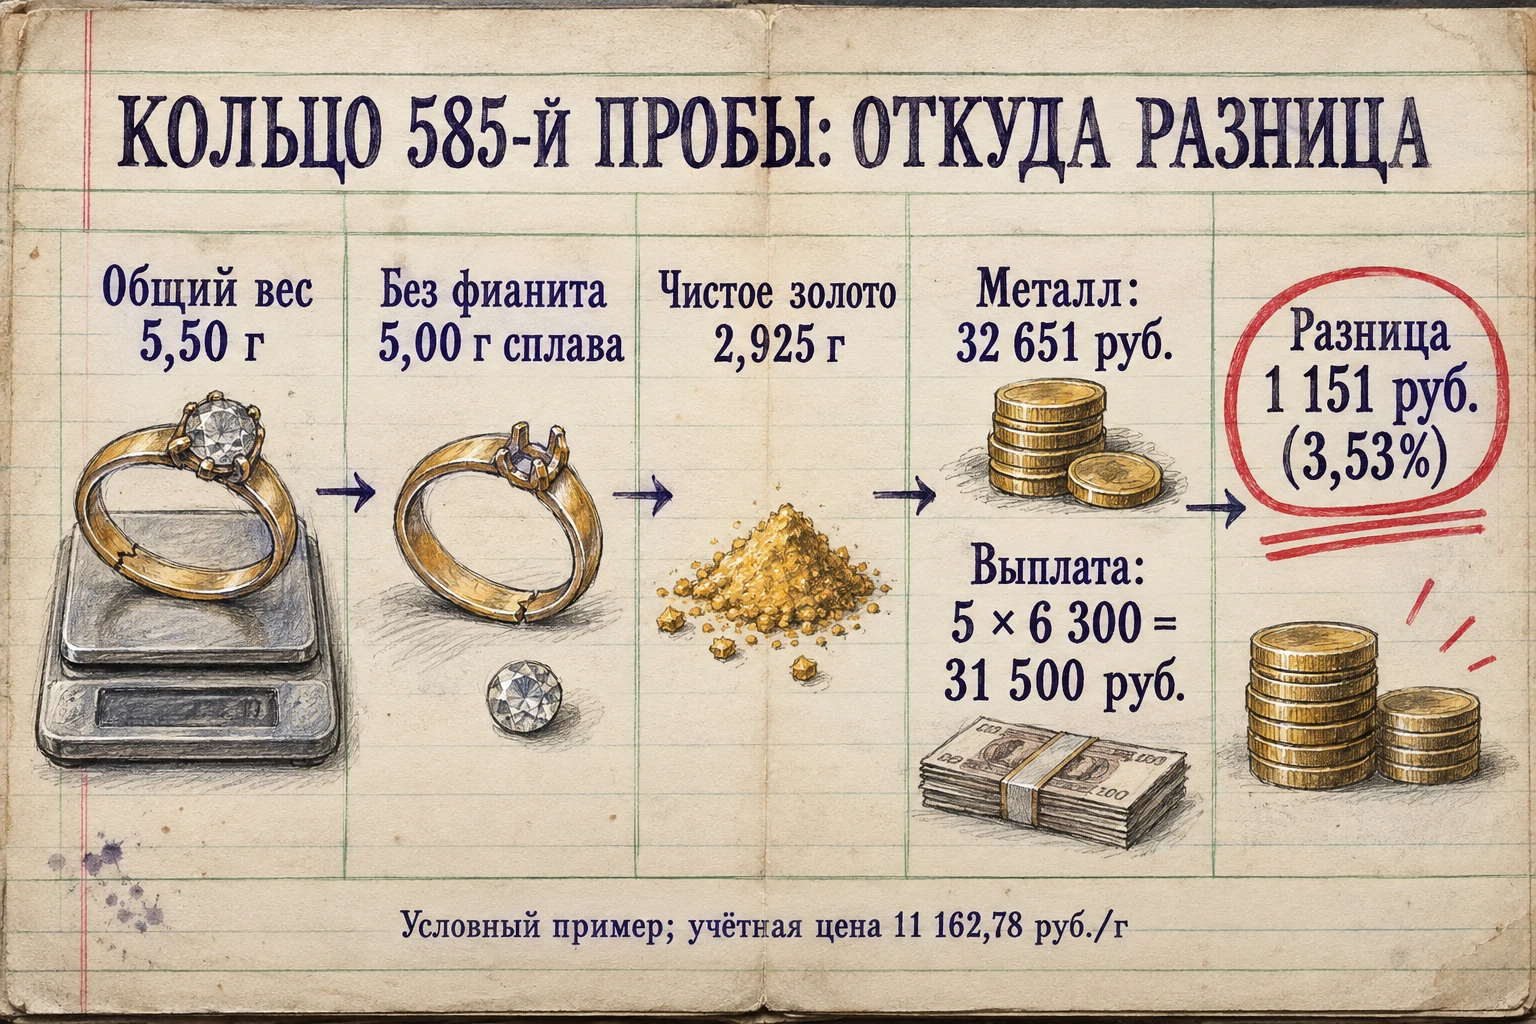
Расчёт:
Если ошибочно умножить на учётную цену общий вес вместе с фианитом, получится 35 903 руб. Ожидание выплаты завысится больше чем на 4 400 руб., причём из них около 3 260 руб. — «стоимость» вставки, за которую никто платить не станет. Значительная часть разочарования в окне скупки возникает именно отсюда, а не из-за наценки.
Дальше по слоям видно, какая часть этих 1 151 руб. приходится на подтверждённые прямые расходы.
Аффинаж — очистка извлечённого золота от примесей до стандартной чистоты. Заниматься им могут только организации из утверждённого правительством перечня. Скупка лома без переработки в слиток не превращается в «биржевое» золото, поэтому тариф аффинажного завода — первая статья, которую можно посчитать по документу.
ОАО «Красцветмет» публикует общие условия договоров подряда на производство драгоценных металлов из лома и отходов. Версия 4.6 утверждена приказом от 14.05.2026 и действует с 16.05.2026. Заказчик по договору — юридическое лицо или индивидуальный предприниматель. Ключевые условия для ювелирного лома:
НДС начисляется сверх тарифа по ставке, действующей на дату работ; в ценниках 2026 года фигурирует ставка 22%.
Порог в 8,90 руб./г иногда приводят как стоимость аффинажа, но он относится к другому документу — общим условиям по изготовлению сувенирных изделий и слитков версии 1.2, действовавшим с 1 января 2024 года, с минимумом 8 000 руб. за партию. Соединять 8,90 руб./г из старых условий с минимумом 10 300 руб. из новых нельзя. По сравнению с версией 2024 года тариф для ювелирного лома вырос почти в полтора раза.
Для крупной партии 585-й пробы, где действует потарифная оплата:
В примере с кольцом спред составил 230 руб. на грамм сплава. Аффинаж с потерями объясняет из них лишь около 6%.
Минимум 10 300 руб. перекрывает потарифную оплату, пока в партии меньше примерно 774 г чистого золота, то есть около 1,3 кг лома 585-й пробы. На минимально допустимой партии в 100 г чистого золота, это около 171 г лома 585-й пробы, аффинаж обходится в 103 руб. за грамм чистого золота без НДС, или 0,92% стоимости металла. Вместе с потерями это примерно 67 руб. на грамм сплава — уже около 29% спреда из примера.
Отсюда понятно, почему продавцу нет смысла везти одно кольцо на завод самому. Договор заключается только с юридическими лицами и предпринимателями, есть минимальная партия и минимальная плата. Скупка выполняет функцию агрегатора: собирает сотни граммов и килограммы, чтобы фиксированные платежи размазались по большому весу. Чем мельче оборот скупщика, тем дороже ему обходится каждый грамм аффинажа.
Схемы работы с металлом у скупок различаются. Одни отдают лом на аффинаж по договору подряда и затем продают слиток, другие продают лом посредникам или переработчикам. Тариф одного завода показывает уровень затрат, но не доказывает, что конкретная скупка платит именно столько.
Скупщик проверяет пробу сам, в присутствии продавца. Для этого используют пробирный камень с иглами и реактивами или рентгенофлуоресцентный анализатор — те же методы, которые Федеральная пробирная палата в своём порядке опробования применяет для неразрушающей проверки. Такая проверка — внутренняя операция скупки. Её затраты — оборудование, реактивы, время оценщика — входят в общие расходы точки, а продавцу отдельно не выставляются.
Суммы 30 и 185 руб., которые встречаются в расчётах себестоимости скупки, на деле — государственные пошлины за действия самой Федеральной пробирной палаты. Их размеры установлены постановлением Правительства от 03.02.2007 № 65 в редакции постановления от 11.02.2025 № 133:
Лом, купленный для переплавки, на клеймение не отправляют, поэтому выдавать эти пошлины за обязательный расход на каждую сделку некорректно. Зато они полезны продавцу при споре о пробе. Палата проводит экспертизу для физических лиц: стандартный срок — две недели, за срочность пошлина увеличивается вдвое при сроке два дня и втрое при сроке один день.
Перевозка драгоценных металлов регулируется статьёй 29 закона № 41-ФЗ «О драгоценных металлах и драгоценных камнях». Металл возят авиа-, морским, речным, железнодорожным транспортом или специализированными автомобилями с техническими средствами защиты, в сопровождении вооружённой охраны. Без спецтранспорта и охраны разрешено перевозить, в частности, лом и отходы с содержанием золота менее 1%. Ювелирный лом содержит от 37,5 до 75% золота, поэтому послаблениями не пользуется. Правила учёта и хранения допускают перевозку специализированными организациями или самим владельцем ценностей на защищённом транспорте с вооружённой охраной; ответственность за сохранность при перевозке своими силами несёт владелец.
Публичного тарифа «столько-то рублей за грамм» у российских перевозчиков ценностей нет: стоимость рассчитывают индивидуально по маршруту, весу, объёму и сложности. Из открытых документов удаётся увидеть лишь отдельные элементы цены:
Охрана, спецтранспорт и страхование — реальная статья затрат. Её доля на грамм зависит от размера партии, расстояния и договора, а общей ставки для отрасли в открытых документах не найти. Логика та же, что с аффинажем: крупная партия дешевле в пересчёте на грамм.
Между выплатой продавцу и получением денег за металл проходит время. Скупка копит партию, отправляет её, ждёт аффинажа — у Красцветмета это 5 дней от приёмки плюс возможные продления на сверку массы и анализы — и только потом продаёт результат. Всё это время деньги заморожены в металле, а металл дешевеет и дорожает вместе с рынком.
Масштаб риска хорошо виден по учётной цене. С 15 на 16 октября 2026 года она упала на 2,1%, а с 10 сентября по 20 октября — на 7,7%. При спреде около 3,5% одного неудачного дня достаточно, чтобы скупка, не застраховавшая цену, потеряла большую часть своей разницы на всей купленной партии. В росте рынка тот же механизм работает в её пользу. Поэтому в цене лома почти неизбежно заложен резерв на колебания цены. Его размер — коммерческое решение, а не расход, подтверждённый документом. Скупка может снижать риск сделками на бирже, например продавая GLDRUB_TOM против купленного металла, но делает ли она это и во что ей это обходится, со стороны не видно.
Стоимость денег, вложенных в металл, тоже реальна. Если скупка работает на кредитные средства, она платит проценты, если на собственные — упускает доходность. Величина зависит от источника финансирования и оборачиваемости конкретной точки, поэтому общей «нормы на грамм» нет.
Аренда помещения, зарплаты оценщиков и кассиров, охрана, сейфы и оборудование — постоянные затраты. На грамм они ложатся тем меньше, чем больше металла проходит через точку. Чтобы честно посчитать их долю, нужны две цифры: сумма расходов и объём закупки в граммах. Публичная отчётность небольших скупок не даёт ни той, ни другой.
Малые предприятия вправе сдавать упрощённую бухгалтерскую отчётность. В ней все расходы по обычным видам деятельности — себестоимость, коммерческие и управленческие расходы — сводятся в одну строку, без отдельной расшифровки аренды, фонда оплаты труда или охраны. Объём закупленного золота в отчётности не раскрывается вовсе.
Что всё же видно по юридическим лицам, связанным с брендами из примеров:
Из этих цифр нельзя вывести, сколько в спреде приходится на аренду или зарплату. Они лишь показывают, что у этих компаний в отчётные годы итоговая прибыль измерялась единицами процентов выручки, а не десятками. Переносить их показатели на всю отрасль неправильно: структура бизнеса и годы разные.
Налоги скупщика — расход бизнеса, а не удержание из выплаты продавцу. Ни один из них не превращается механически в «столько-то рублей с грамма».
Гражданин, продающий своё украшение не в рамках предпринимательства, плательщиком НДС не является. В цене покупки налога нет, и вычета у скупщика тоже не возникает. Механизм налогового агента по НДС при покупке лома в Налоговом кодексе описан для лома и отходов чёрных и цветных металлов; для драгоценного лома установлено отдельное освобождение.
Подпункт 9 пункта 3 статьи 149 НК РФ освобождает от НДС реализацию лома и отходов драгоценных металлов для производства драгоценных металлов и аффинажа. Минфин последовательно толкует норму узко: освобождение действует, только если лом покупает лицо, непосредственно занимающееся производством или аффинажем драгоценных металлов. Это позиция писем от 28.09.2022, от 06.10.2023, от 17.01.2024 и от 09.07.2026. В письме от 20.01.2025 добавлено, что у покупателя на спецучёте должен быть заявлен код ОКВЭД 24.41 «Производство драгоценных металлов». Суды при продаже организации, не входящей в перечень аффинажных, доначисляли НДС. В более старой практике встречалась и мягкая позиция: главное — цель реализации для последующего аффинажа, даже через многостадийную переработку. На неё опираться рискованнее, чем на позицию Минфина.
Отдельный случай — давальческая схема, когда скупщик отдаёт лом на аффинаж по подряду, а затем продаёт полученный слиток. По разъяснению Минфина, освобождение для лома здесь не работает. Продажа аффинированного металла не облагается НДС, если покупатель — банк, Банк России или государственный фонд; продажа иным покупателям, не банкам и не аффинажным организациям, облагается в общем порядке. Сам аффинаж по подряду облагается НДС как услуга.
Если у компании есть и облагаемые, и освобождённые от НДС операции, пункт 4 статьи 170 НК РФ обязывает вести раздельный учёт входного налога. Методику компания закрепляет в учётной политике. Входной НДС по расходам, относящимся к освобождённым операциям, — аренде, оборудованию, услугам — к вычету не принимается и становится частью затрат. Это реальное удорожание для скупок на общем режиме, но его размер целиком зависит от структуры операций конкретной компании.
С 1 января 2023 года закон № 47-ФЗ добавил в пункт 3 статьи 346.12 НК РФ подпункт 22. Упрощёнку не вправе применять производители ювелирных и других изделий из драгоценных металлов и те, кто ведёт их оптовую или розничную торговлю. Аналогичный запрет введён для патента. Позже сделано исключение для работающих исключительно с серебром.
Распространённое утверждение, что любая скупка золотого лома обязана работать на общем режиме, неточно. Запрет сформулирован для изделий. Минфин в письмах от 13.05.2022, 26.12.2022 и 23.01.2023 разъяснил, что на торговлю ломом и отходами драгоценных металлов он не распространяется, и компании, занимающиеся куплей-продажей лома, вправе применять УСН в отношении этой деятельности. Граница проходит по характеру торговли: если скупка перепродаёт купленные украшения как изделия, она ведёт торговлю ювелирными изделиями и попадает под запрет.
Компания на общем режиме платит налог на прибыль по ставке 25%, действующей с 1 января 2025 года. База — выручка от продажи металла за вычетом документально подтверждённых расходов: выплат продавцам, аффинажа, перевозки, аренды, зарплат. Налог берётся с прибыли, то есть с того, что осталось после всех затрат. Пересчитывать ставку в процент от цены грамма лома бессмысленно: при убыточном месяце налога нет вовсе. Выплаты гражданам подтверждаются договором купли-продажи и кассовым чеком, которые требуют правила скупки.
Если свести всё вместе на примере московской цены 6 300 руб./г при учётной цене около 11 160 руб./г, спред около 394 руб. на грамм чистого золота распадается так:
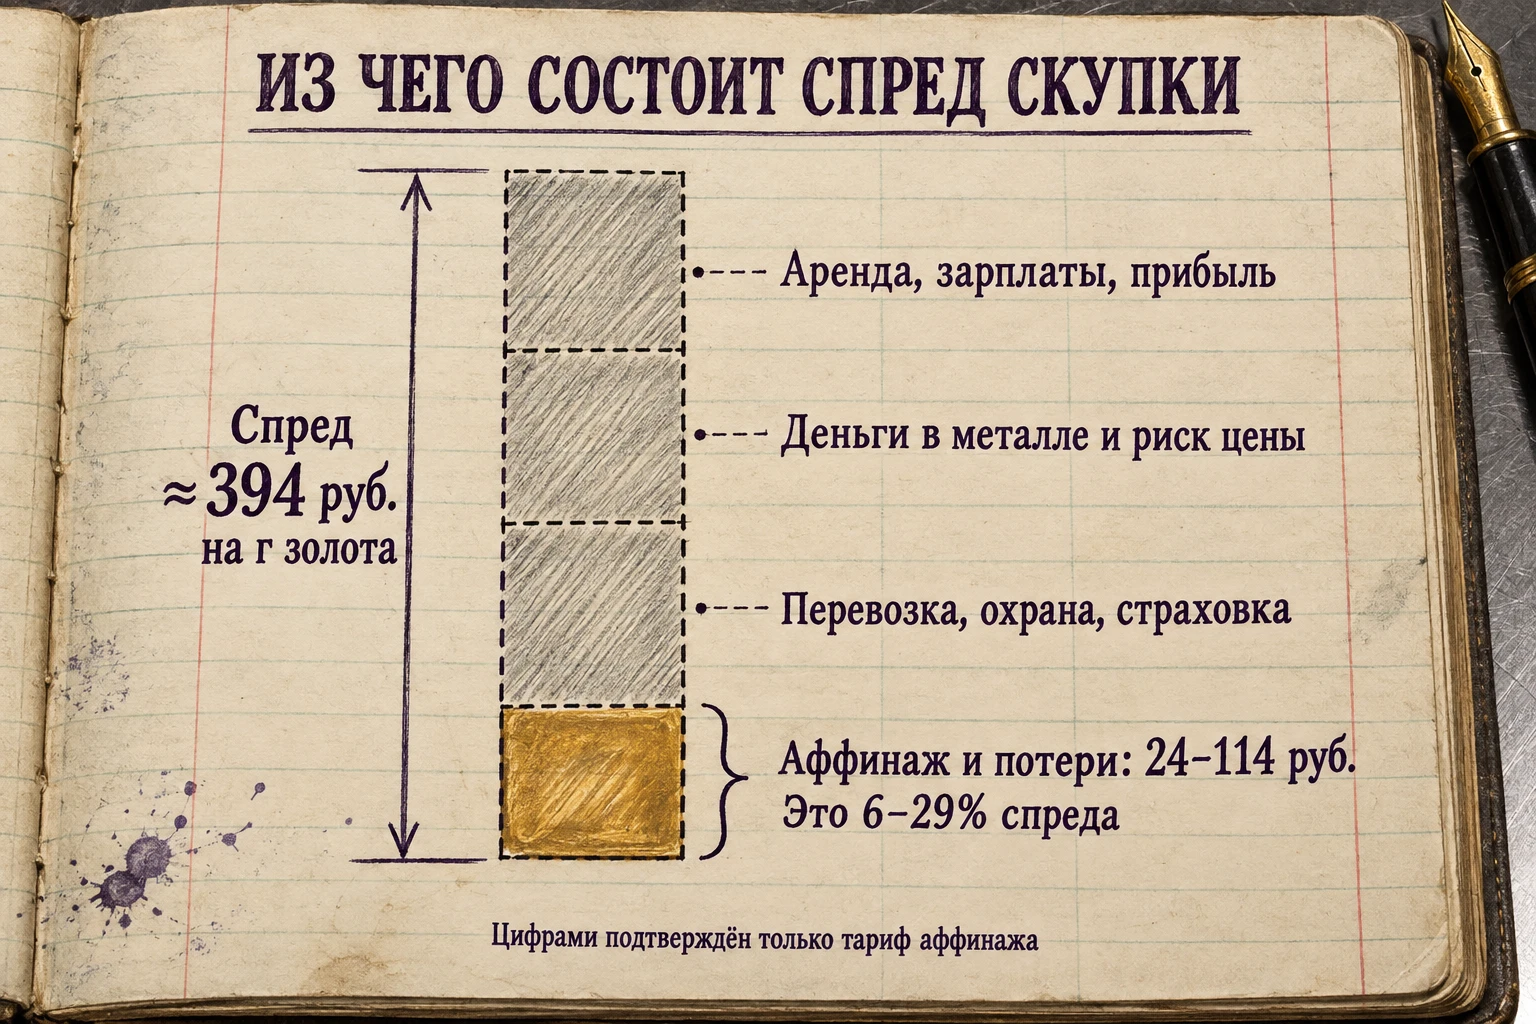
Честный вывод выглядит так. Неустранимые технологические издержки — аффинаж и потери — составляют малую часть спреда. Основную часть занимают расходы и риски, связанные с тем, что скупка собирает металл по граммам, держит его неделями и обязана хранить и возить его под охраной, плюс её маржа. Это не обман, но и не «чистая себестоимость»: часть разницы — цена удобства мгновенной выплаты за небольшое количество металла.
Скупка у физических лиц ювелирных изделий и лома — лицензируемая деятельность. Лицензию выдаёт Федеральная пробирная палата по Положению, утверждённому постановлением Правительства от 12.09.2020 № 1418, в редакции постановления от 23.04.2024 № 529. Деятельность включает два вида работ: скупку у граждан и заготовку лома и отходов. Кроме того, организация должна стоять на специальном учёте в государственной системе ГИИС ДМДК. Если соискатель лицензии ещё не состоит на учёте, сведения вносятся в реестр автоматически в день выдачи лицензии. На информационном стенде скупки должна быть ссылка на запись в реестре лицензий, и её можно проверить до сделки.
С 1 сентября 2024 года действуют Правила, утверждённые постановлением Правительства от 17.05.2024 № 616, рассчитанные до 1 марта 2030 года. Они заменили правила 2001 года по постановлению № 444. Главное для продавца:
В тексте правил есть фраза об оплате предметов скупки по реквизитам банковского счёта, указанным продавцом, в безналичной форме. При этом скупки открыто публикуют цены «наличными». Как эти условия соотносятся в конкретной точке, стоит выяснить до сделки, тем более что за перевод нередко платят больше.
На отношения скупщика с продавцом распространяется также закон «О защите прав потребителей», в том числе обязанность раскрывать информацию об услуге.
Скупщики — субъекты закона № 115-ФЗ о противодействии отмыванию доходов. Они обязаны идентифицировать клиента до проведения операции, кроме случаев, прямо перечисленных в законе. Исключение пункта 1.4-2 статьи 7 касается только ситуации, когда гражданин покупает ювелирное изделие: до 60 000 руб. либо до 400 000 руб. при оплате персонифицированным электронным средством платежа. В более ранних редакциях пороги были ниже. При продаже золота скупке такого исключения нет: продавца идентифицируют всегда, а реквизиты его документа вписываются в договор. С 11 июля 2025 года состав собираемых сведений и порядок ведения анкеты определяет приказ Росфинмониторинга от 23.04.2025 № 74. Отдельно закон относит к операциям обязательного контроля скупку на крупные суммы; в разъяснениях Росфинмониторинга для таких операций фигурирует порог 600 000 руб.
Сведения о купленных предметах, включая последующие изменения их физического состояния или содержания металла, вносятся в ГИИС ДМДК. По правилам взаимодействия с системой, утверждённым постановлением Правительства от 26.02.2021 № 270, информацию по каждому факту оборота нужно направить не позднее 5-го календарного дня со дня его возникновения. Пробирная палата рекомендует передавать сведения о вводе в оборот в день подписания документа, на основании которого металл вводится в оборот, а отгрузку — в день фактической отгрузки. Для продавца это означает, что сделка оставляет след в государственной системе, а «серая» скупка без договора и регистрации рискует лишением лицензии.
Скупщик не удерживает НДФЛ: при покупке имущества у гражданина он не налоговый агент. Налоговыми агентами при покупке имущества закон делает только покупателей ценных бумаг. Продавец получает всю согласованную сумму, а налог, если он возникает, рассчитывает и платит сам.
Пример: украшение куплено меньше трёх лет назад без сохранившегося чека и продано за 400 000 руб., других продаж имущества в году не было. Облагаемая база — 400 000 − 250 000 = 150 000 руб., налог — 19 500 руб. При продаже лома на 31 500 руб. из примера с кольцом налога нет даже при коротком владении, потому что сумма меньше вычета.
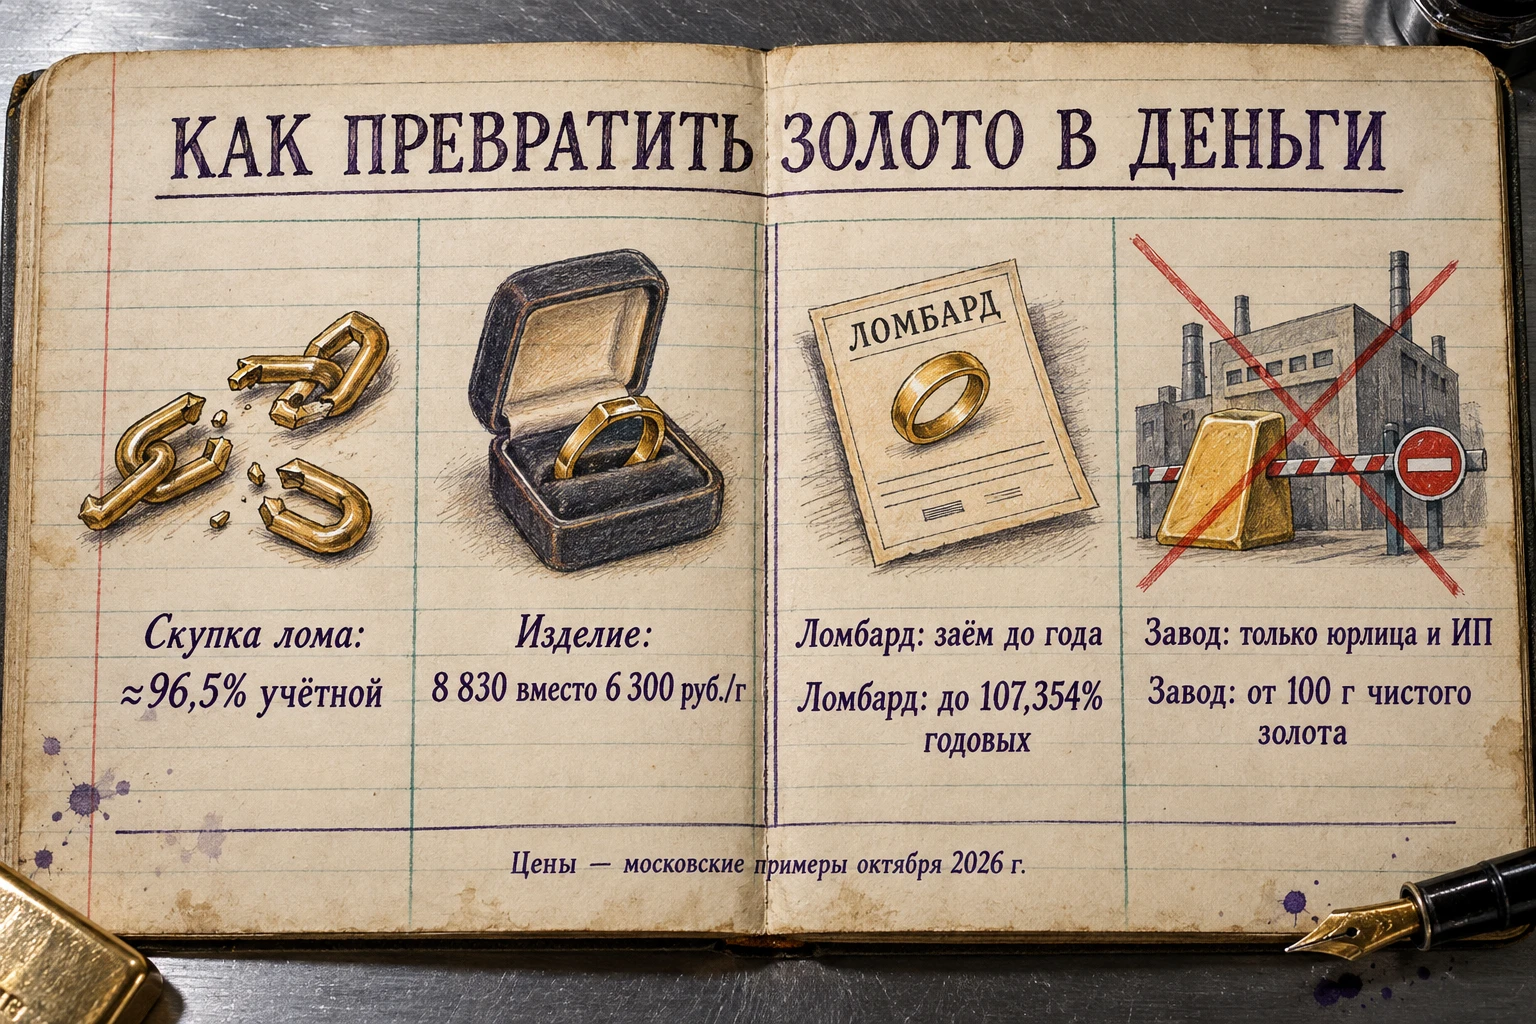
Цена строится от стоимости металла: по московским примерам октября 2026 года — около 96,5% учётной цены в пересчёте на чистое золото, в Красноярске — около 95,7%. Выплата сразу, право собственности переходит окончательно. Вариант подходит для сломанных, немодных и немаркированных вещей, у которых нет ценности как изделия.
Целое ликвидное украшение может стоить заметно дороже металла: у одной московской скупки изделия 585-й пробы оценены в 8 830 руб./г против 6 300 за лом. Решает оценщик, и цена зависит от состояния, модели и спроса на вторичном рынке. Скупка, перепродающая изделия, сама работает на общем режиме налогообложения, поскольку ведёт торговлю ювелирными изделиями.
Ломбард даёт заём под залог, а не покупает вещь, поэтому его оценку нельзя сравнивать с ценой скупки. Закон № 196-ФЗ «О ломбардах» устанавливает:
Ломбард имеет смысл, если вещь нужно сохранить и есть уверенность в выкупе. Как способ продать золото он дороже скупки на сумму процентов.
Для частного лица этот путь закрыт: договор подряда заключается с организациями и предпринимателями, минимальная партия — 100 г чистого золота, минимальная плата — 10 300 руб. плюс НДС, а перевозка требует спецтранспорта и вооружённой охраны.


Оценка за одну минуту
Наведите камеру вашего смартфона на QR-код


Мы свяжемся с вами в течение 10 минут
Мы свяжемся с вами в течение 10 минут
Мы свяжемся с вами в течение 10 минут