Откроется
Whatsapp диалог с нами
Whatsapp диалог с нами
Или нажмите на этот текст
Адрес
ул. Тверская, дом 14
Работаем без выходных,
с 09.00 до 21.00
Ближайшие метро
Пушкиская, Чеховская, Тверская
Как нас найти
Оценка за одну минуту
Наведите камеру вашего смартфона на QR-код
Меню
+7 (495) 204 26 24 zotmoscow@yandex.ruул. Тверская, дом 14
Работаем без выходных,
с 09.00 до 21.00
 +7 (495) 204 26 24
Ломбард выдаёт заём, и украшение остаётся собственностью владельца, а скупка покупает его без права возврата, поэтому выбор зависит от того, нужна ли вещь обратно. Залоговый билет, предел ПСК для ювелирного залога, льготный месяц, право на разницу после продажи, вычеты из веса, расчёт на примере кольца и налог при продаже помогут сравнить оба пути.
Ломбард и скупка часто работают за одной вывеской и одним окошком, но это две разные сделки. В ломбарде вы берёте заём, а украшение остаётся вашей собственностью и служит залогом. Вернули деньги с процентами и получили вещь обратно. В скупке вы продаёте изделие. После оплаты оно принадлежит покупателю, и правила прямо говорят, что оплаченные предметы скупки возврату не подлежат.
Отсюда главный критерий выбора. Он зависит не от того, где за грамм дают больше, а от того, хотите ли вы когда-нибудь получить украшение назад. Цена при этом тоже важна, и распространённое мнение, что скупка всегда платит больше ломбарда, стоит проверить на цифрах: оно верно для части предложений, но общим правилом для всей России не является.
Ломбард по договору займа передаёт гражданину деньги на возвратной и платной основе на срок не более одного года, а заёмщик передаёт ломбарду вещь в залог. Договор считается заключённым в момент, когда вы получили деньги, а ломбард получил вещь. Оформляется он единственным документом — залоговым билетом в двух экземплярах: один у вас, второй остаётся в ломбарде. Форму билета утверждает Банк России.
Собственником украшения на всём протяжении займа остаётесь вы. Ломбард лишь удерживает его как обеспечение и может обратить на него взыскание только по процедуре, установленной законом о ломбардах, и только после льготного срока.
Скупка — это договор купли-продажи. Правила скупки, утверждённые постановлением Правительства от 17 мая 2024 года № 616, прямо описывают её как покупку у физических лиц принадлежащих им изделий из драгоценных металлов и камней, в том числе лома. Последний пункт этих правил короток: «Предметы скупки после их оплаты возврату не подлежат». Никакой обязанности покупателя продать вам вещь обратно договор купли-продажи не создаёт.
Это не значит, что оплаченную сделку невозможно оспорить вообще: общие нормы гражданского права о недействительных сделках, например при обмане, продолжают действовать. Но передумать и «выкупить своё» по желанию нельзя.
Иногда изделие предлагают принять не в залог и не в скупку, а на комиссию. По договору комиссии вещь остаётся вашей, пока её не купит третье лицо, а деньги, за вычетом вознаграждения комиссионера, вы получаете после продажи. Это способ продать дороже, чем в скупку, но не способ быстро получить деньги, и уж точно не заём: на комиссию не распространяются ни льготный срок, ни ограничения стоимости займа, ни остальные защиты закона о ломбардах.
Надписи «Ломбард — Скупка — Комиссионный» на фасаде юридического значения не имеют. Значение имеют две вещи: какой документ вам выдали и какой правовой статус у организации.
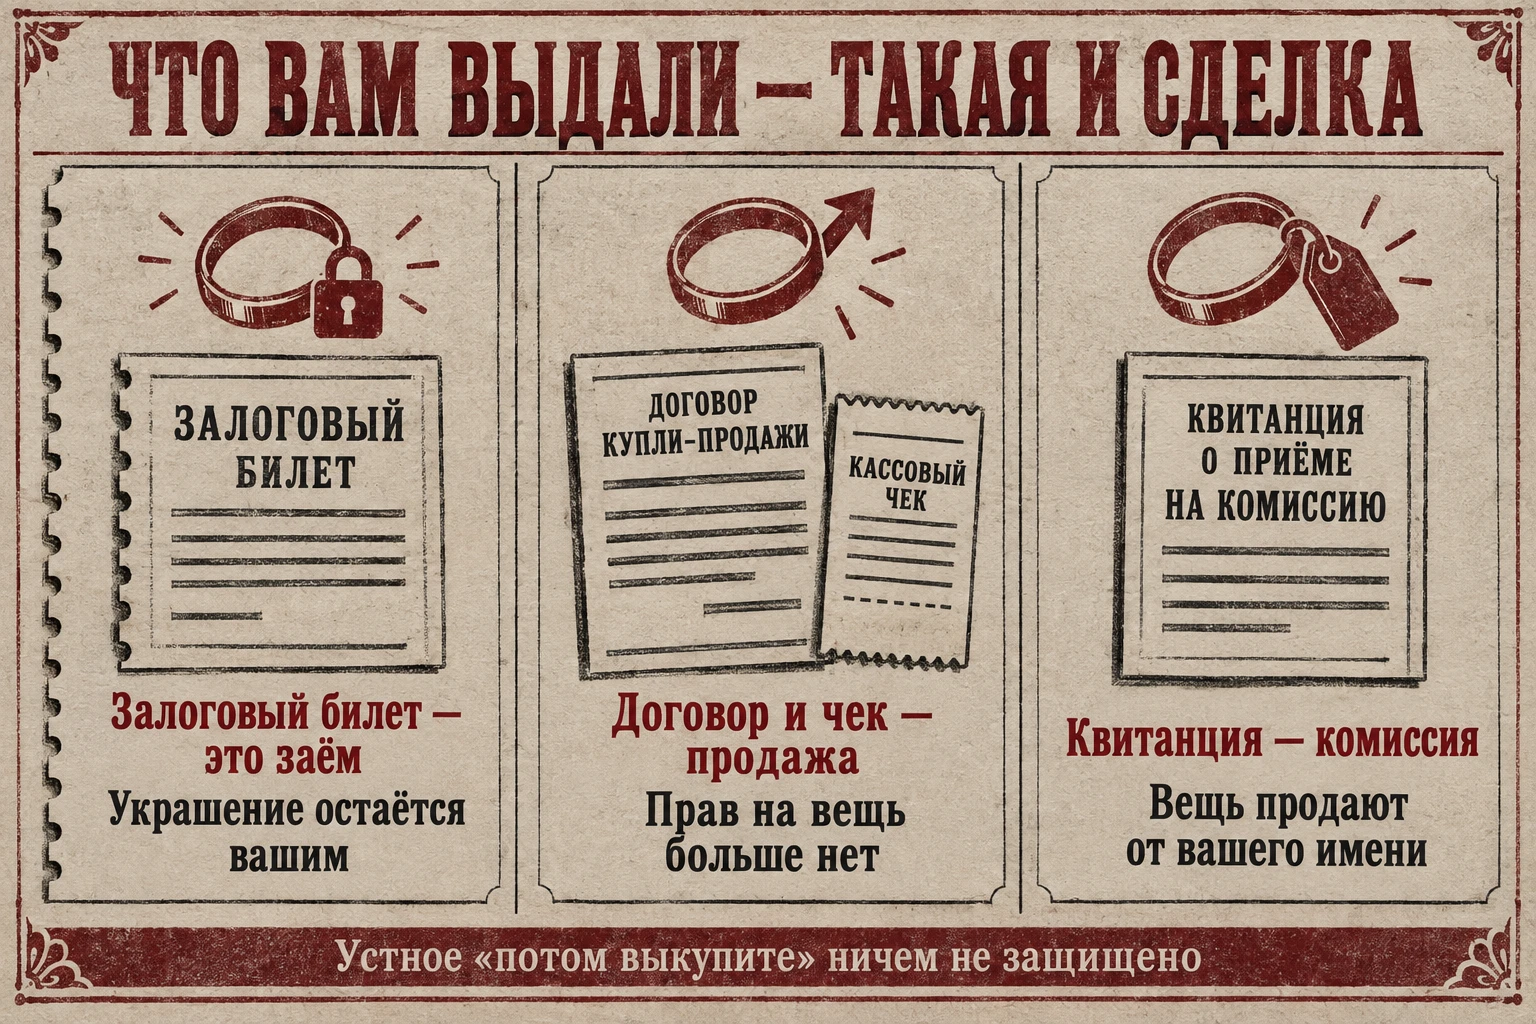
Особенно опасна ситуация, когда подписывается договор продажи, а на словах обещают «потом выкупите по той же цене». Устное обещание, не отражённое в документах, ничем не защищено. Если цель — вернуть украшение, нужен именно заём в зарегистрированном ломбарде.
Ломбард — это юридическое лицо в форме хозяйственного общества, основные виды деятельности которого — краткосрочные займы гражданам под залог движимых вещей для личного потребления и хранение вещей. Статус ломбарда организация получает со дня внесения сведений о ней в государственный реестр ломбардов, который ведёт Банк России, и теряет его со дня исключения. Надзор за ломбардами в части займов тоже осуществляет Банк России.
Реестр живой: каждую неделю в него кого-то вносят, а кого-то исключают — по заявлению самой компании или, например, потому что она год не заключала ни договоров займа, ни договоров хранения. Поэтому проверять стоит в день обращения, а не полагаться на то, что «здесь всегда был ломбард». Реестр доступен на сайте Банка России в разделе реестров субъектов рынка микрофинансирования; там же есть сервис проверки финансовой организации.
Существенными условиями договора закон называет наименование заложенной вещи, сумму её оценки, сумму займа, процентную ставку и срок займа. Сумма займа не может превышать сумму оценки. Кроме того, в билете должны быть:
Договор, оформленный с нарушением требований к форме билета, может быть признан недействительным по иску одной из сторон.
Полная стоимость потребительского займа (ПСК) указывается в квадратной рамке в правом верхнем углу первой страницы договора, крупным чётким шрифтом, — в процентах годовых и в рублях. Именно эта цифра, а не рекламная «ставка в день», показывает, во что обходится заём со всеми обязательными платежами. Если рамки нет или в ней стоит одно, а на ценнике другое, это повод остановиться.
Действующая форма залогового билета прямо закрепляет: ломбард обязан за свой счёт страховать в пользу заёмщика риск утраты и повреждения заложенной вещи на сумму её оценки, указанную в билете, на весь период нахождения вещи в ломбарде. Принуждать заёмщика страховать вещь за его счёт не допускается. Если вам выставляют отдельную плату за страховку, это нарушение.
Заём можно вернуть досрочно; по правилам потребительского кредитования проценты платятся за фактический срок пользования деньгами. На практике ломбарды также продлевают займы: заёмщик гасит начисленные проценты, а срок займа продлевается. Продление — это изменение договора, и на момент изменения ПСК снова должна укладываться в действующий предел.
Ставку ломбард выбирает не произвольно. По части 11 статьи 6 закона № 353-ФЗ на момент заключения или изменения договора ПСК не может превышать меньшую из двух величин: 292% годовых или среднерыночное значение ПСК для соответствующей категории, увеличенное на одну треть. Среднерыночные значения Банк России рассчитывает ежеквартально отдельно для ломбардов и публикует заранее.
Для категории «Потребительские займы с обеспечением в виде залога ювелирных и других изделий из драгоценных металлов и (или) драгоценных камней» на договоры, заключаемые с 1 октября по 31 декабря 2026 года, установлены:
Значения рассчитаны по данным второго квартала 2026 года и опубликованы 14 августа 2026 года. Для сравнения: на второй квартал 2026 года предел был 107,354% при среднем 80,516%, на третий квартал — 106,947%. Потолок меняется каждые три месяца, поэтому при оформлении займа важен предел того квартала, в котором подписывается или продлевается договор.
Отдельная категория для ювелирного залога появилась в таблицах Банка России в 2025 году. До этого такие займы относили к категории «залог иного имущества», где пределы выше: на четвёртый квартал 2026 года для неё установлено 171,810% годовых. Если ломбард ссылается на этот более высокий предел для золота, он применяет не ту категорию.
В законе о потребительском кредите есть общая норма: процентная ставка по договору не может превышать 0,8% в день. Она распространяется на все потребительские займы, включая ломбардные. Но 0,8% в день — это около 292% годовых, а квартальный потолок ПСК для ювелирного залога почти втрое ниже. Поэтому реальное ограничение для займа под золото задаёт именно предельная ПСК, а 0,8% в день — лишь внешняя граница, до которой законный ювелирный заём никогда не дойдёт.
ПСК рассчитывается не делением, а по формуле из статьи 6 закона № 353-ФЗ: ПСК = i × ЧБП × 100, где i — ставка базового периода, найденная из уравнения, которое приравнивает к нулю все денежные потоки по займу, а ЧБП — число базовых периодов в году при длине года 365 дней. В формулу входит график всех платежей заёмщика, а не только процентная ставка.
Для самого типичного ломбардного займа — выдача денег в один день и возврат всей суммы с процентами одним платежом, без других платежей — эта формула сводится к простому соотношению: годовая ПСК примерно равна дневной ставке, умноженной на 365. Отсюда ориентир: при пределе 104,443% годовых дневная ставка такого займа не должна превышать примерно 0,286% в день. Тарифы крупных сетей так и выглядят: в одном из массовых тарифов ставка указана в диапазоне от 0,25% до 0,286% в день.
Но это ориентир для конкретной схемы, а не универсальная законная дневная ставка. Если в договоре есть дополнительные платные услуги, они включаются в ПСК, и тогда допустимая процентная ставка должна быть ниже. Промежуточные платежи и продления тоже меняют расчёт. Поэтому проверять надо не «ставку в день» из рекламы, а цифру в рамке ПСК.
Порядок переплаты легко прикинуть. При ставке 0,286% в день заём 20 000 ₽ на 30 дней обходится примерно в 1 716 ₽ процентов (20 000 × 0,00286 × 30). Это иллюстрация верхней границы, а не тариф конкретного ломбарда.
Закон о потребительском кредите ограничивает и общую сумму начислений по займам сроком до года: после того как проценты, неустойки и платежи за услуги достигают установленной доли от суммы займа, начислять дальше нельзя. В общей норме закона этот предел долго составлял 130% суммы займа. В форме залогового билета после изменений, внесённых указанием Банка России № 7294-У от 10 февраля 2026 года на основании закона № 545-ФЗ от 29 декабря 2025 года, указано уже 100% от суммы предоставленного займа.
Для ювелирного займа это ограничение на практике второстепенно. При ПСК около 104% годовых и сроке займа в пределах года с последующим месячным льготным сроком начисления редко подходят к такой границе, а после продажи вещи долг и так погашается по закону о ломбардах.
Основная плата за ломбардный заём — проценты. Любые дополнительные платные услуги, если ломбард их предлагает, должны быть перечислены в залоговом билете с ценой и вашим согласием и учтены в ПСК. Твёрдо установлены два запрета:
Если в чеке или договоре появилась строка, которой нет в залоговом билете, — например, «оценка» или «оформление», — требуйте объяснить, на каком основании она взимается и учтена ли в ПСК.
Пропуск срока возврата не означает немедленную потерю вещи. По статье 10 закона о ломбардах ломбард не вправе обратить взыскание на заложенную вещь в течение льготного месячного срока. Он начинается на следующий день после даты возврата займа, указанной в залоговом билете. В течение льготного срока и далее до дня продажи ломбард не может повышать ставку, ухудшать условия хранения и брать плату за хранение.
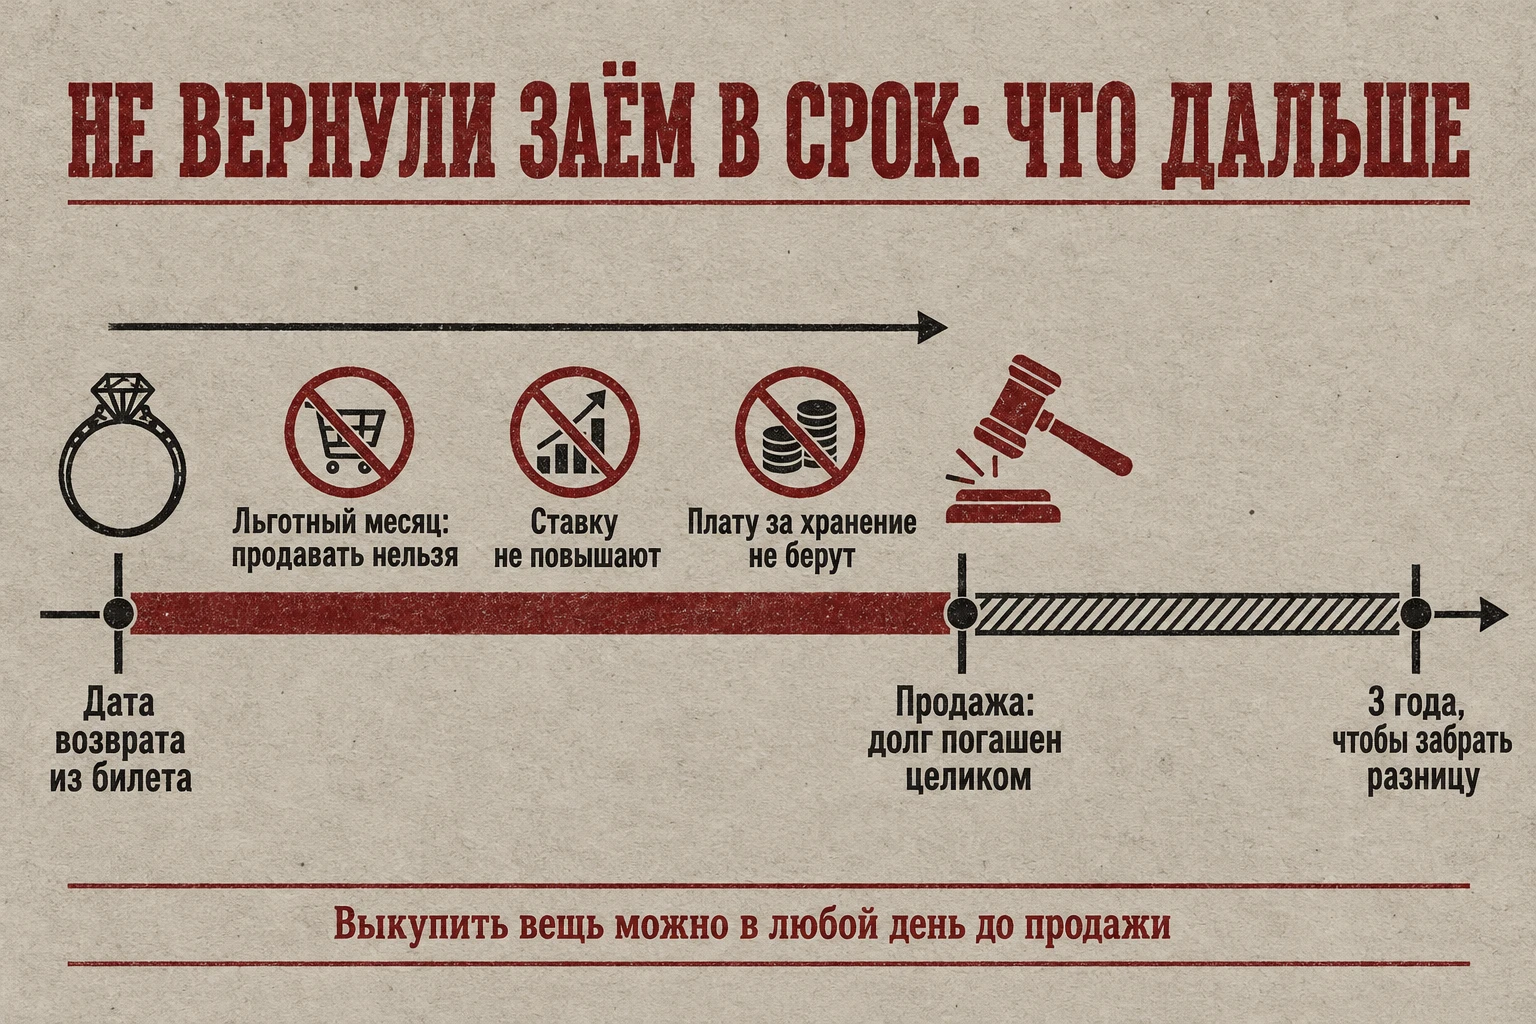
Льготный месяц не останавливает долг: проценты по ставке договора продолжают расти, повышать нельзя только саму ставку. В тарифах это выглядит конкретно: например, основной срок 62 дня, льготный период 32 дня, торги на 97-й день. И в любой момент до продажи вы вправе погасить долг и забрать вещь.
Порядок задаёт статья 13 закона о ломбардах:
Порог 300 000 ₽ действует с поправок 2020 года; до них он составлял 30 000 ₽. В старых разъяснениях можно встретить прежнюю цифру.
После продажи вещи требования ломбарда к заёмщику погашаются, даже если вырученной суммы не хватило для их полного удовлетворения. Это ключевая защита ломбардного займа: худшее, что с вами может случиться при невыплате, — потеря заложенного украшения. Остаток долга ломбард взыскивать не вправе.
Если долг оказался меньше вырученной суммы или суммы оценки, ломбард обязан вернуть разницу:
Иначе говоря, при продаже ниже оценки расчёт всё равно ведётся от оценки из билета. Поэтому сумма оценки важна не только для размера займа. Обратиться за деньгами нужно в течение трёх лет со дня продажи; ломбард обязан выплатить сумму и предоставить расчёт. Если за три года вы не обратились, деньги переходят в доход ломбарда. Те же правила действуют, если ломбард исключён из реестра.
Большинство заёмщиков всё же возвращают свои вещи: по итогам 2024 года самостоятельно погашалось 84% ломбардных займов, остальные закрывались продажей залога.
Скупать у физических лиц ювелирные изделия и их лом могут юридические лица и индивидуальные предприниматели, состоящие на специальном учёте в Федеральной пробирной палате. Кроме того, нужна лицензия на скупку у физических лиц ювелирных и других изделий из драгоценных металлов и камней, лома таких изделий и заготовку лома и отходов драгоценных металлов. В договоре купли-продажи должна быть ссылка на запись в реестре лицензий о действующей лицензии.
Правила скупки по постановлению № 616 действуют с 1 сентября 2024 года и, как указано в самом постановлении, до 1 марта 2030 года. Они заменили правила 2001 года, утверждённые постановлением № 444. С тех пор в постановление № 616 вносились поправки, в том числе в 2024, 2025 и 2026 годах.
С 1 сентября 2026 года к соискателям лицензии и лицензиатам добавлено требование: у руководителя, бенефициарного владельца юридического лица или у индивидуального предпринимателя не должно быть неснятой или непогашенной судимости за преступления в сфере экономики или против государственной власти.
Продавец предъявляет документ, удостоверяющий личность. В договор вносятся ФИО, реквизиты документа, гражданство для иностранцев и адрес регистрации. Чек о покупке обычного украшения не нужен: изделия принимаются независимо от наличия на них именников и пробирных клейм. Дополнительные документы требуются в отдельных случаях:
Не принимаются, в частности, самородки и аффинированные металлы (кроме инвестиционных слитков), технические изделия из драгоценных металлов — провода, контакты, катализаторы, лабораторная посуда, — полуфабрикаты зубопротезного производства, кроме коронок и дисков, необработанные рубины, сапфиры, изумруды, александриты и природный жемчуг, ордена и медали, кроме памятных и юбилейных.
Все операции — определение металла и пробы, взвешивание, удаление недрагоценных деталей — проводятся с вашего предварительного согласия и после предварительной оценки. Скупщик обязан дать вам возможность убедиться, что масса определена правильно, и ознакомить с основными принципами оценки.
Правила задают точность взвешивания: золото, платина и палладий, включая лом, — до 0,01 грамма; серебро — до 0,1 грамма; камни без оправы — до 0,01 карата. После поправок взвешивание должно соответствовать перечню измерений, относящихся к государственному регулированию единства измерений, то есть проводиться на весах, отвечающих метрологическим требованиям. Массу камней в изделии определяют расчётом по их линейным размерам с точностью до 0,01 карата.
Если вы согласны с оценкой, скупщик и вы подписываете договор купли-продажи в двух экземплярах; по соглашению сторон его можно оформить электронно с простой электронной подписью. После выплаты денег скупщик выдаёт кассовый чек. В договоре указываются:
Старая «квитанция скупки» со штампом «оплачено» осталась в прошлом вместе с правилами 2001 года. Если вместо договора вам дают произвольную бумажку без цены за грамм и массы, это отступление от обязательного порядка.
Проба показывает, сколько тысячных долей чистого металла в сплаве. В изделии 585-й пробы 58,5% золота, в 750-й — 75%, в 375-й — 37,5%. Скупщики рассчитывают цену грамма сплава пропорционально этой доле. Это хорошо видно по прайсам. В одном московском ломбарде 999-я проба стоит 11 189 ₽ за грамм, а 585-я — 6 552 ₽, что почти точно равно 11 189 × 0,585. В другом 999-я проба указана по 10 670 ₽, а минимальная цена 585-й — 6 250 ₽, то есть та же пропорция.
Отсюда практическое правило: зная цену грамма 999-й пробы у конкретного скупщика, можно проверить, честно ли пересчитана ваша проба. Но биржевая или учётная цена чистого золота — это ориентир для оптового рынка, а не сумма, которую получит человек у прилавка.
Платят за массу драгоценного металла, а не за вес всего изделия. Правила прямо перечисляют, что может удаляться при скупке: вставки недрагоценных камней, механизмы часов и зажигалок, лезвия ножей, штифты, пружины, оси шарниров, булавки брошей и зажимов, клеевые наполнители рукоятей. Всё это делается только с вашего согласия.
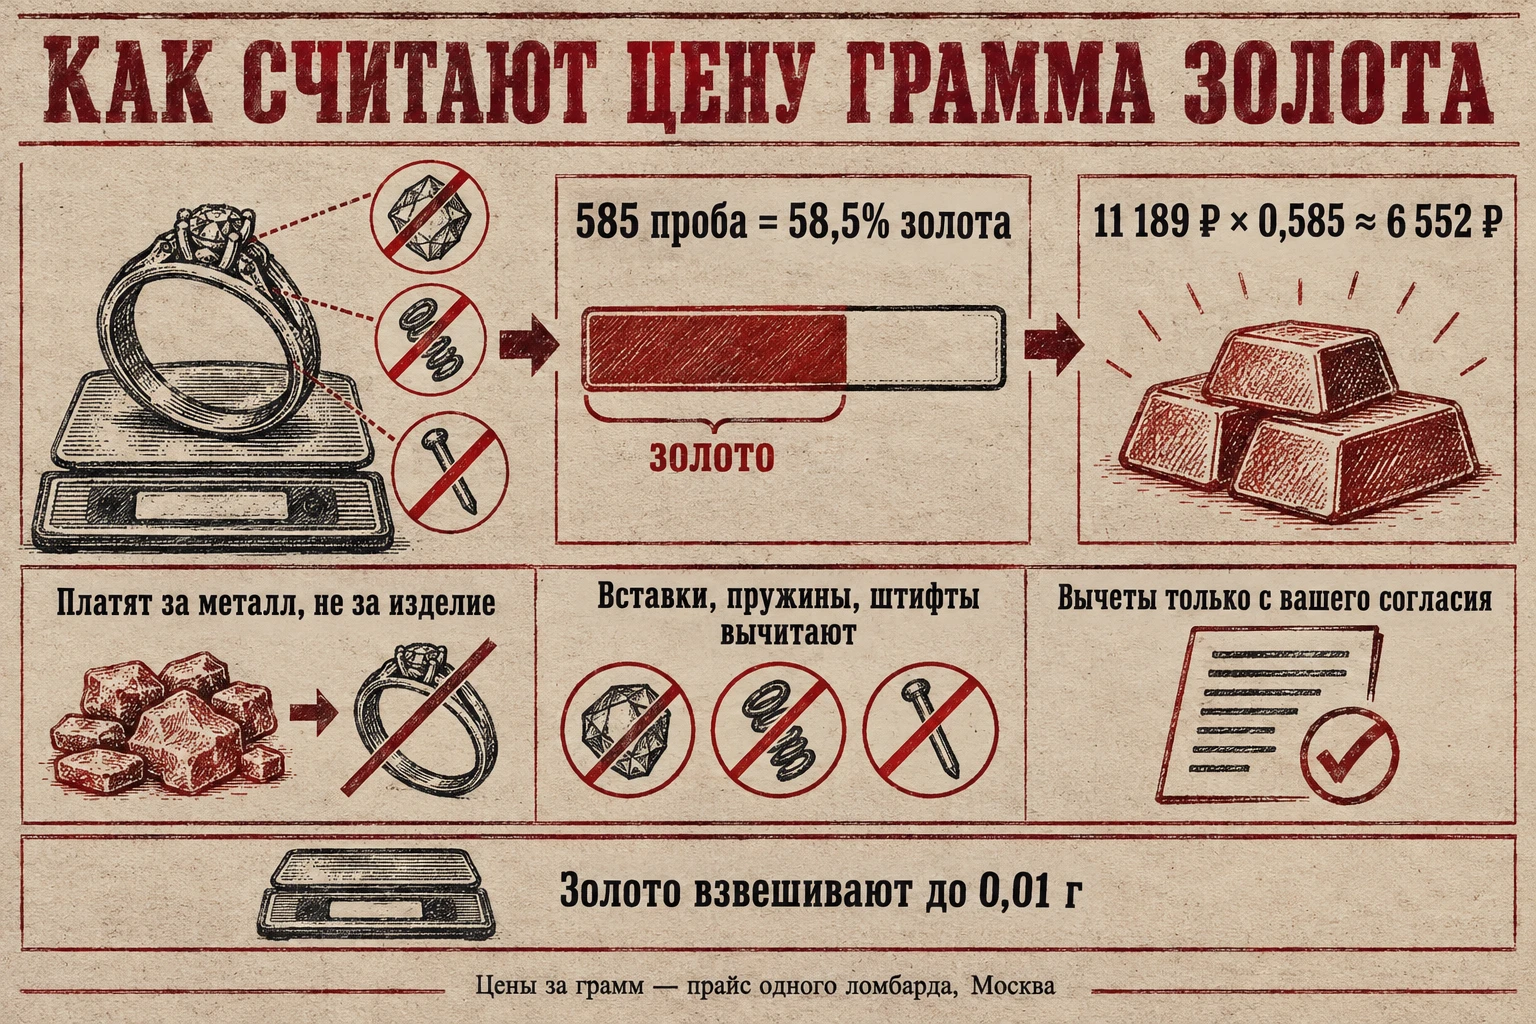
Разница между весом на весах и оплаченным весом — главное место, где теряются деньги. Поэтому важно, чтобы в договоре были видны и общая масса изделия, и масса металла, за которую платят. Если что-то вычтено, вы вправе знать, что именно и сколько.
Как лом изделие оценивается только по металлу. Ценность вставок и работы появляется, когда их оценивают отдельно. Прайсы это показывают: у одного московского скупщика 585-я проба стоит от 6 250 до 9 230 ₽ за грамм. Цена «от» — минимальная стоимость грамма при подтверждении пробы, цена «до» — при наличии крупных природных бриллиантов, российских клейм, документов, сертификатов и принадлежности известным мировым брендам. Обычное украшение без камней и документов почти всегда пойдёт по нижней границе.
Отсюда вывод для владельца дорогой вещи: изделие известного бренда с сертификатом и крупным природным камнем часто выгоднее не сдавать как лом, а оценивать отдельно или продавать иначе. Для простой цепочки или кольца без вставок разницы почти нет.
Цифры на сайтах — это прайс, часто со словом «до». Итоговая сумма определяется после проверки пробы и взвешивания при вас. Встречаются и страницы с явно устаревшими ценами, а у одного и того же ломбарда — разные страницы с разными цифрами. Ориентироваться стоит на прайс с датой и на сумму, записанную в договоре, а не на рекламную максимальную цену.
Логика понятна. Скупщик сразу становится собственником металла и может его реализовать. Ломбард выдаёт деньги на месяцы, рискует падением цены золота за срок займа и льготный месяц и несёт расходы на хранение, страхование и продажу. Поэтому ломбард обычно даёт заём с запасом относительно стоимости металла. Цена золота действительно меняется ощутимо: из-за снижения учётных цен во втором квартале 2026 года средний размер ломбардного займа впервые с начала 2025 года уменьшился — до 26,2 тыс. ₽ против 27,6 тыс. ₽ кварталом ранее.
Все приведённые цифры — публичные прайсы московских организаций, а не подтверждённые выплаты по конкретному изделию.
Получается, что максимальный заём по акционному тарифу сети (7 300 ₽) выше и скупочной цены Ломбарда 888 (6 552 ₽), и нижней границы ЛомбардЪ 01 (6 250 ₽) — примерно на 11–17%. Но это верхняя планка для изделий, попавших в лучшие категории, а не гарантированная сумма для любой вещи.
Утверждение «скупка всегда платит больше ломбарда» верно для части пар предложений, например внутри одного и того же ломбарда, где скупочная цена выше лимита займа. Но между разными компаниями и при акционных тарифах соотношение бывает обратным. Цены различаются по регионам, зависят от категории изделия, условий акции и дня обращения. Честное сравнение возможно только для конкретной вещи, в конкретные даты и у конкретных организаций.
Чтобы увидеть порядок величин, возьмём условное кольцо с 5,00 грамма металла 585-й пробы и цены одного ломбарда из списка выше — 6 552 ₽ за грамм при продаже и до 6 000 ₽ за грамм при займе. Ставка этого ломбарда в прайсе не указана, поэтому для займа подставлен ориентир верхней границы — 0,286% в день. Это арифметика, а не предложение конкретной компании.
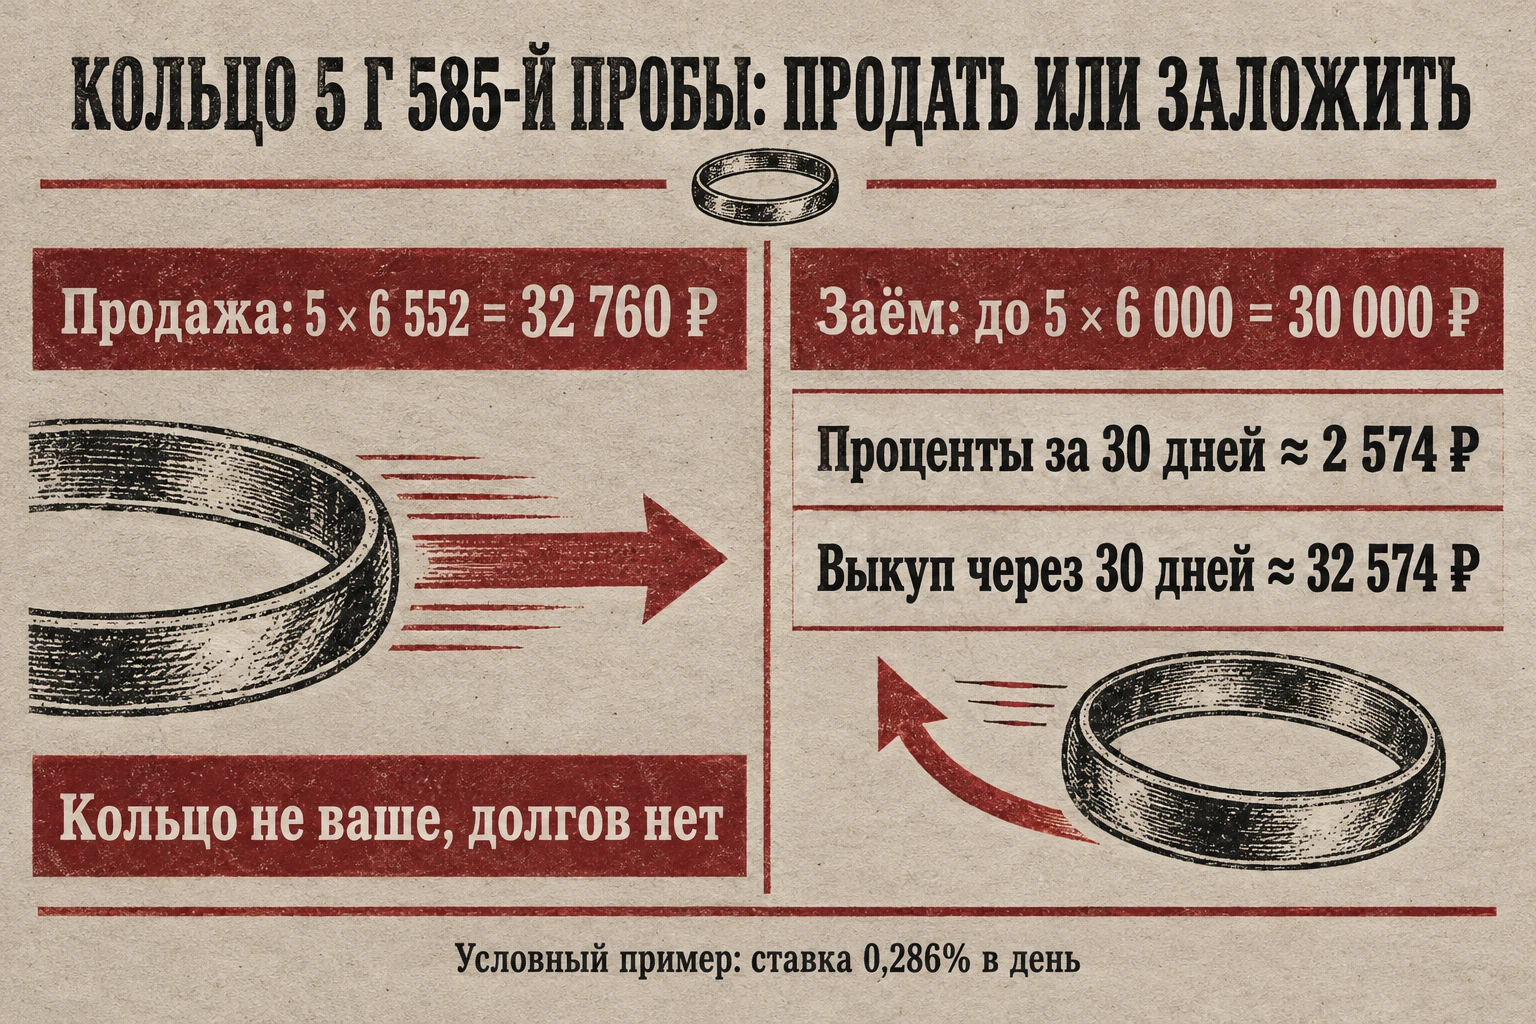
В этом примере продажа даёт примерно на 2 760 ₽ больше сразу, а заём стоит около 2 574 ₽ за месяц и сохраняет кольцо. Если кольцо вам не нужно, переплата за заём бессмысленна. Если нужно, выкуп «своего» кольца за проценты почти наверняка дешевле, чем покупка похожего нового изделия в магазине, где цена включает работу и наценку, а не только металл.
Если заём не вернуть, кольцо продадут, долг погасится, а при превышении вырученной суммы или оценки над долгом остаток можно истребовать в течение трёх лет. Финансово это ближе к продаже, но с потерей процентов и без гарантии получить сумму, сопоставимую со скупочной ценой.
Заём в ломбарде — это заёмные деньги, которые вы возвращаете, а не доход от продажи, поэтому сам по себе он налоговых последствий для продавца имущества не создаёт. При продаже в скупку налог на доходы физических лиц имеет значение лишь в части случаев:
Для типичной сдачи одного-двух украшений на десятки тысяч рублей налог на итог почти не влияет. Он становится заметен при продаже дорогих изделий, купленных недавно, на суммы сверх 250 000 ₽ в год; в этом случае стоит сохранить чеки о покупке.
Заём в зарегистрированном ломбарде — единственный из рассмотренных вариантов, где собственность на вещь сохраняется по закону, вещь застрахована за счёт ломбарда, стоимость займа ограничена квартальным потолком ПСК, после срока есть льготный месяц, а при невозврате долг погашается продажей залога без остатка. Он оправдан, когда:
Если же возврат денег под вопросом и займ придётся продлевать снова и снова, проценты съедают ценность украшения, и честнее сразу его продать.
Продажа подходит для лома, одиночных серёг, сломанных цепочек и украшений, которые вы не носите и не собираетесь носить. Плюсы — деньги сразу, нет процентов и сроков, нет риска потерять вещь из-за пропущенной даты. Во многих случаях скупочная цена за грамм выше суммы займа у того же продавца, но не обязательно выше акционного займа у другого: сравнивайте конкретные предложения на конкретный день.
Перед продажей стоит отдельно оценить изделия с крупными природными камнями, документами или известным брендом: как лом они почти всегда стоят меньше, чем как украшение.
Неопределённость — довод в пользу займа. Вещь можно выкупить, если ситуация наладится, а если нет — в худшем случае её продадут, долг погасится, и останется право на разницу при её наличии. Обратный путь невозможен: проданное в скупку украшение обратно не вернуть. Но заём оправдан только тогда, когда цель выкупа реальна, а сроки записаны в календарь.


Оценка за одну минуту
Наведите камеру вашего смартфона на QR-код


Мы свяжемся с вами в течение 10 минут
Мы свяжемся с вами в течение 10 минут
Мы свяжемся с вами в течение 10 минут